【この記事の監修:司法書士國松偉公子】
家族信託を調べていくと、やめたほうがいい、危険、後悔したといった言葉に行き当たります。ご相談にいらっしゃる方からも、デメリットが多い制度なのかと聞かれる場面が増えました。
当事務所がお伝えしているのは、家族信託のデメリットは2種類に分かれるということです。1つは制度上そうなっている仕様で、どれだけ対策を重ねても消えません。もう1つは設計と準備の失敗であり、こちらは契約前に手を打てば避けられます。
この2つを混ぜたまま一覧で眺めると、判断を誤りかねません。消せない仕様を理由に候補から外すのは筋が通りますが、避けられる失敗を理由にやめてしまうのは、本来使えた場面を手放すことになってしまいます。
ここでは仕様にあたる限界を一次情報から確かめたうえで、設計で避けられる落とし穴と、向くケースと向かないケースの線引きまでお伝えします。費用の内訳は別の記事で扱うため、この記事では初期費用が重いという範囲にとどめました。
家族信託のデメリットは仕様と設計の失敗に分かれる
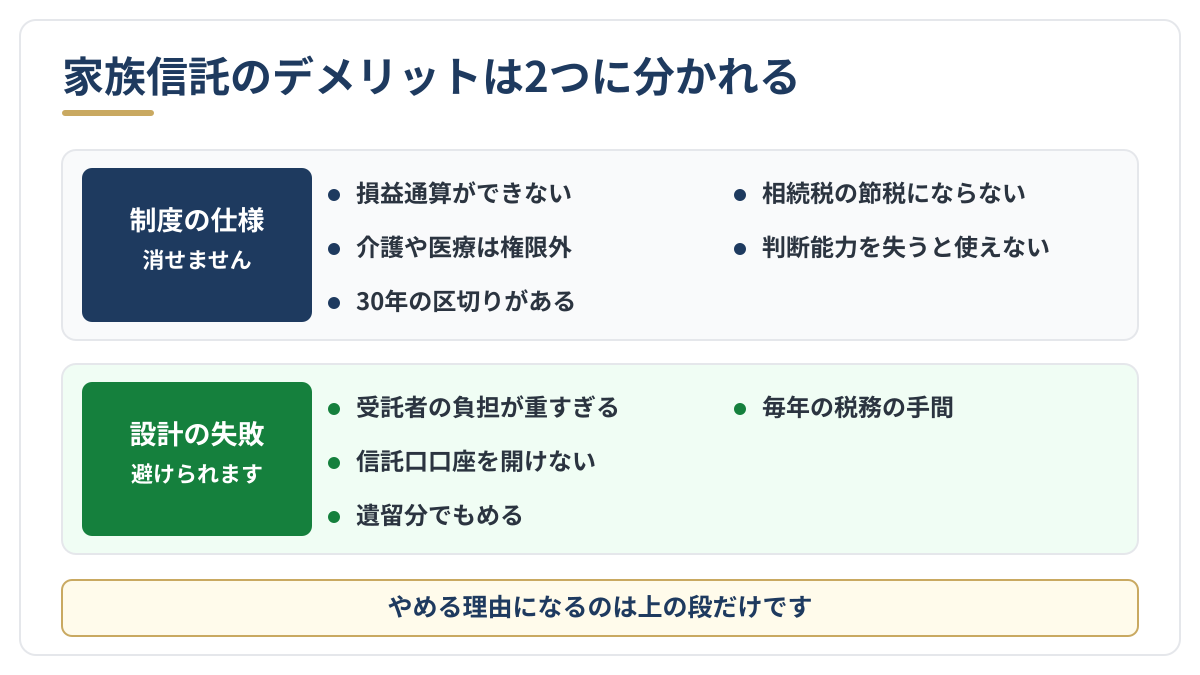
家族信託のデメリットは、制度の仕様と設計の失敗に分けて読んでください。仕様のほうは法律と税制がそう定めている以上、どの専門家に頼んでも変わりません。
仕様にあたるのは、信託した不動産の赤字を他の所得と通算できない点、介護や医療の手続きが受託者の権限に入らない点、受益者連続型信託に30年の区切りがある点、相続税の節税にならない点、そして判断能力を失った後では契約できない点です。これらは制度の輪郭そのものなので、使うかどうかを決める材料になります。
設計の失敗にあたるのは、受託者の負担が重すぎて続かない、信託口口座を開けない、遺留分を織り込まずに後から争いになる、毎年の税務の手間を想定していなかったといった事柄でしょう。こちらは契約前の設計で避けられるため、やめる理由にはなりません。
上位の記事では両者が同じ一覧に並んでいることが多く、読んだ側は制度全体が危ういように感じてしまいます。まずはこの仕分けを頭に置いて、以降の項目を読み進めてください。
信託した不動産の赤字は他の所得と通算できない
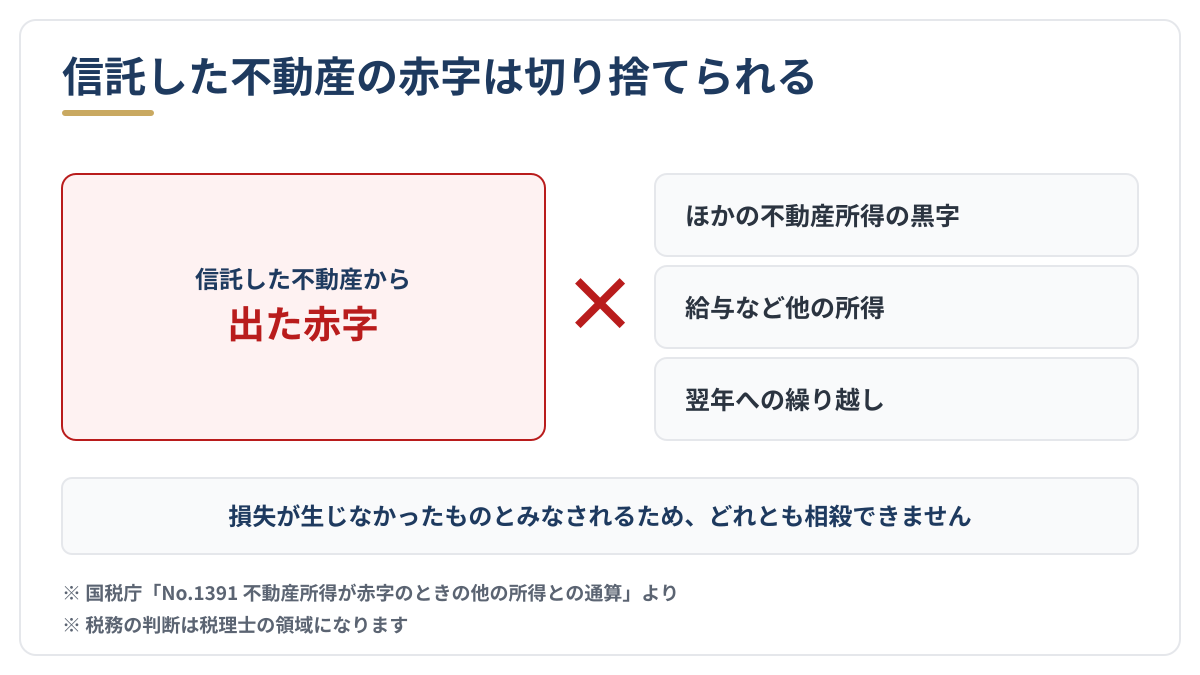
収益不動産を信託すると、その不動産から出た赤字は切り捨てられます。これは家族信託で最も見落とされやすい仕様です。
国税庁の案内によれば、信託の受益者である個人が信託から生じた不動産所得の損失については、生じなかったものとみなされます。同じ案内は、この損失を他の不動産所得の黒字から差し引くことができず、損益通算の対象にもならないと明示しました。根拠法令として租税特別措置法第41条の4の2などが挙げられています。
具体的には、大規模修繕をした年に信託した物件が赤字になっても、信託していない別の物件の黒字と相殺できません。給与所得や事業所得と通算することもできないため、本来なら税額に反映されたはずの赤字が宙に浮きます。損失そのものが生じなかった扱いになる以上、翌年に持ち越して使うという考え方も当てはまりません。
収益物件を信託の対象にするかどうかは、この取扱いを前提に決めてください。なお税務の判断は税理士の領域になるため、実際の影響額については顧問税理士にご確認ください。
介護や医療の手続きは受託者の権限に入らない
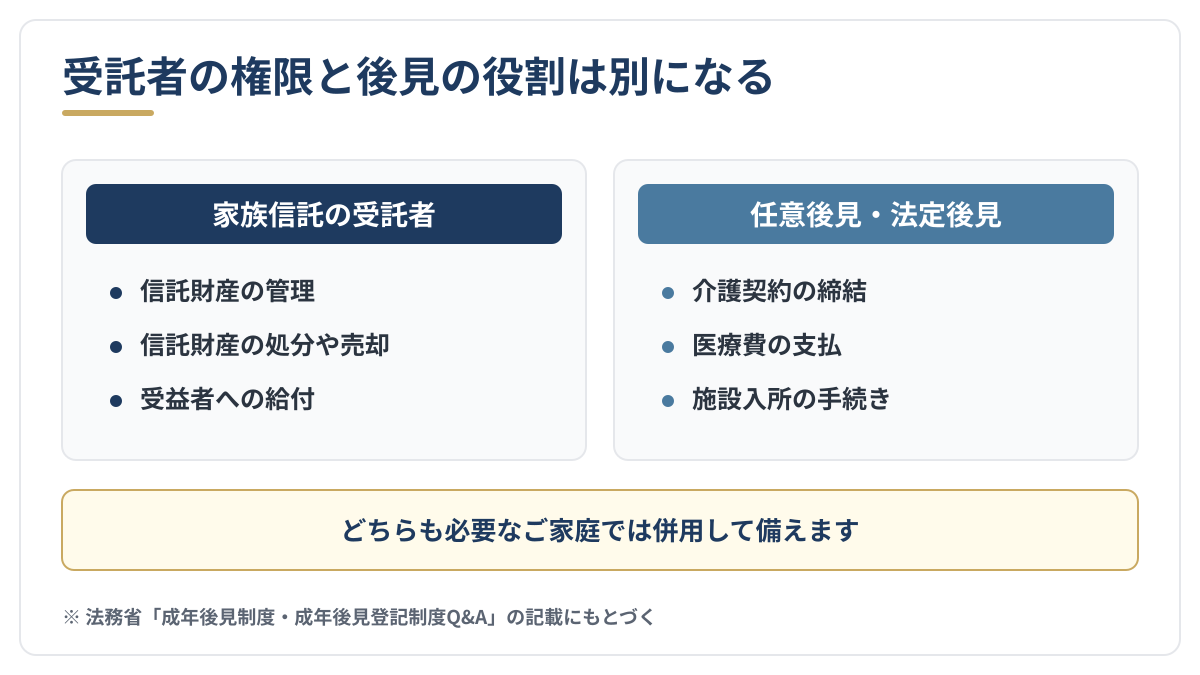
家族信託は財産管理の仕組みです。受託者にできるのは信託された財産の管理と処分であり、本人の生活に関する契約までは任せられません。
法務省の成年後見制度に関するQ&Aは、成年後見人等の役割として、本人の不動産や預貯金などの財産を管理するほか、介護契約の締結や医療費の支払などを行うと説明しています。施設への入所契約のような場面は後見の領域にあたり、受託者の権限には含まれません。
一般に身上監護ができないと書かれている点は、正確にはこの権限の線引きを指しています。制度の欠陥ではなく、財産管理の仕組みとして設計されているという意味に過ぎません。
ですから実務では、家族信託か成年後見かという二者択一にはなりません。財産の管理と承継は信託で、生活に関する契約は任意後見で備えるという併用の形が、ご家族の状況に合う場面は多くあります。なお同じQ&Aは、食事の世話や実際の介護は一般に成年後見人等の職務ではないとも述べているため、後見を付ければ介護まで任せられるわけでもありません。
受益者連続型信託は30年で区切りが来る
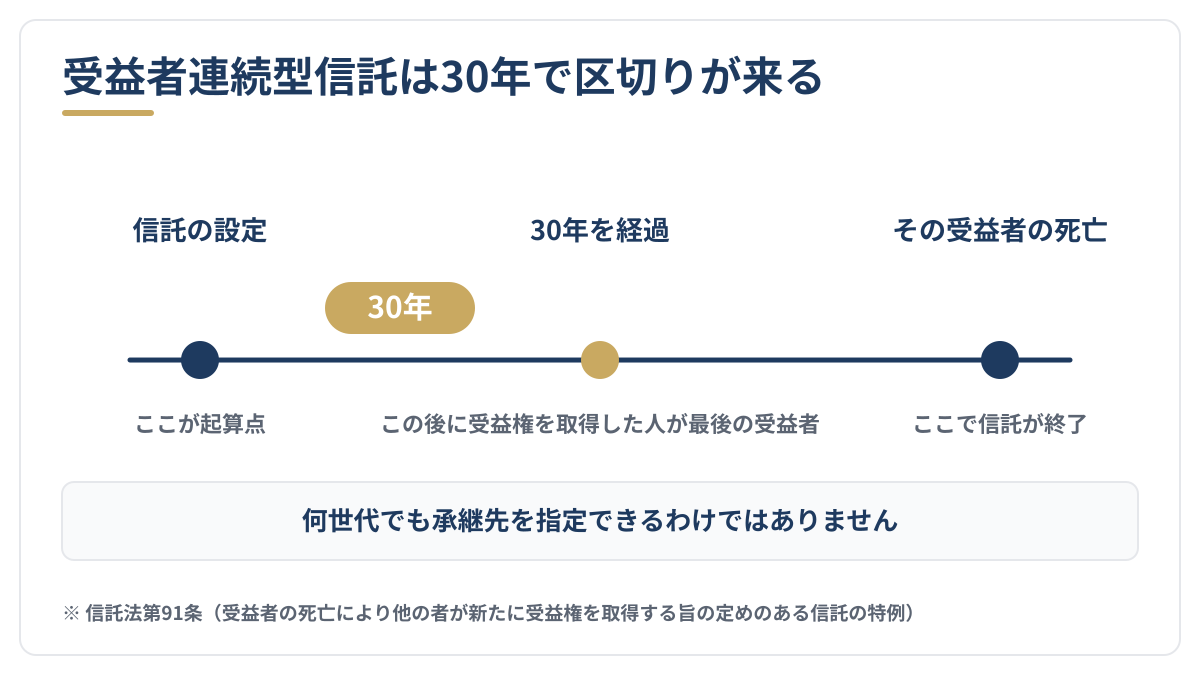
受益者が亡くなったら次は誰へという指定は、何世代でも続けられるわけではありません。信託法に30年の区切りが定められています。
信託法第91条は、受益者の死亡によりその受益権が消滅して他の者が新たな受益権を取得する旨の定めのある信託について、効力の及ぶ範囲を限っています。信託がされた時から30年を経過した後に、その定めによって受益権を取得した受益者が死亡するか、受益権が消滅するまでの間までという内容でした。
つまり設定から30年を過ぎた後に受益権を受け取った人が最後の受益者になります。妻から長男へ、長男から孫へと続けたい場合でも、30年の区切りがどこに来るかによって、孫の代で止まるのか、ひ孫まで届くのかが変わってきます。
何世代も先まで決めておけると説明を受けたときは、設定日から30年後にどなたが受益者になっている想定なのかを確かめてください。設計の段階で年表を書いてみると、どこで区切りが来るのかがはっきりします。
相続税の節税にはならない
家族信託に相続税を減らす効果はありません。財産の管理のかたちを変える仕組みであって、財産そのものの評価額を下げるものではないからです。
信託をしても、受益権を持つ人が財産を持っているものとして課税される構造は変わりません。自宅を信託しても評価額はそのままですし、現金を信託しても現金のまま残ります。相続が起きたときに課税対象となる財産は、信託していなかった場合と同じと考えてください。
節税になるという説明で勧められた場合は、何がどのように減るのかを具体的に確かめましょう。実際には、信託とあわせて行う生前贈与や不動産の組み替えに節税の効果があるというだけで、信託そのものの効果ではない場面がほとんどです。
家族信託の価値は、認知症になっても財産が凍結されない点と、承継先をあらかじめ決めておける点にあります。税額を動かす手段としてではなく、管理と承継の手段として検討してください。税負担の試算は税理士に依頼するのが確実です。
受託者の負担と信託口口座は設計で避けられる
ここからは設計の失敗にあたる項目です。いずれも契約前に手を打てば避けられるため、やめる理由にはなりません。
受託者には信託法上の義務があります。信託財産を自分の財産と分けて管理する義務、帳簿などの書類を作る義務、受益者から求められたときに事務の処理状況を報告する義務が定められていて、これらは信託が続く限り途切れません。さらに受託者は、信託の計算書を翌年1月31日までに税務署へ提出することになっています。
この事務を何十年も続けられる方を受託者に選べているかどうかが、最初の分かれ目でしょう。遠方にお住まいのお子さまや、ご自身の仕事が多忙な方を選ぶ場合は、専門家の継続サポートを組み合わせる設計をおすすめします。
信託口口座も同じです。取り扱う金融機関が限られているうえ、契約書の文案を事前に審査する運用が一般的なため、口座を開けないまま契約だけが残ると分別管理が崩れてしまいます。遺留分についても、特定のお子さまへ集中させる内容にすれば、後から請求される余地が残ります。どちらも設計の段階で織り込めるため、契約書を作る前に確かめておいてください。
判断能力を失った後では契約できない
家族信託は契約なので、ご本人に判断能力が残っていなければ結べません。認知症が進んだ後では選択肢から外れます。
軽度の段階であれば契約できる場合もありますが、公証役場での意思確認や金融機関の審査を通る必要があるため、ご家族の判断だけで進められるわけではありません。先延ばしにしているうちに要件を満たさなくなったというご相談は、決して珍しくありません。
間に合わなかった場合に残る手段は法定後見です。家庭裁判所が後見人を選び、本人が亡くなるまで続く仕組みのため、家族信託とは使い勝手がかなり違います。元気なうちにしか選べない制度だという点は、仕様として受け止めてください。
判断能力と手続きの関係については、こちらの記事も参考になります。
家族信託が向くケースと向かないケース
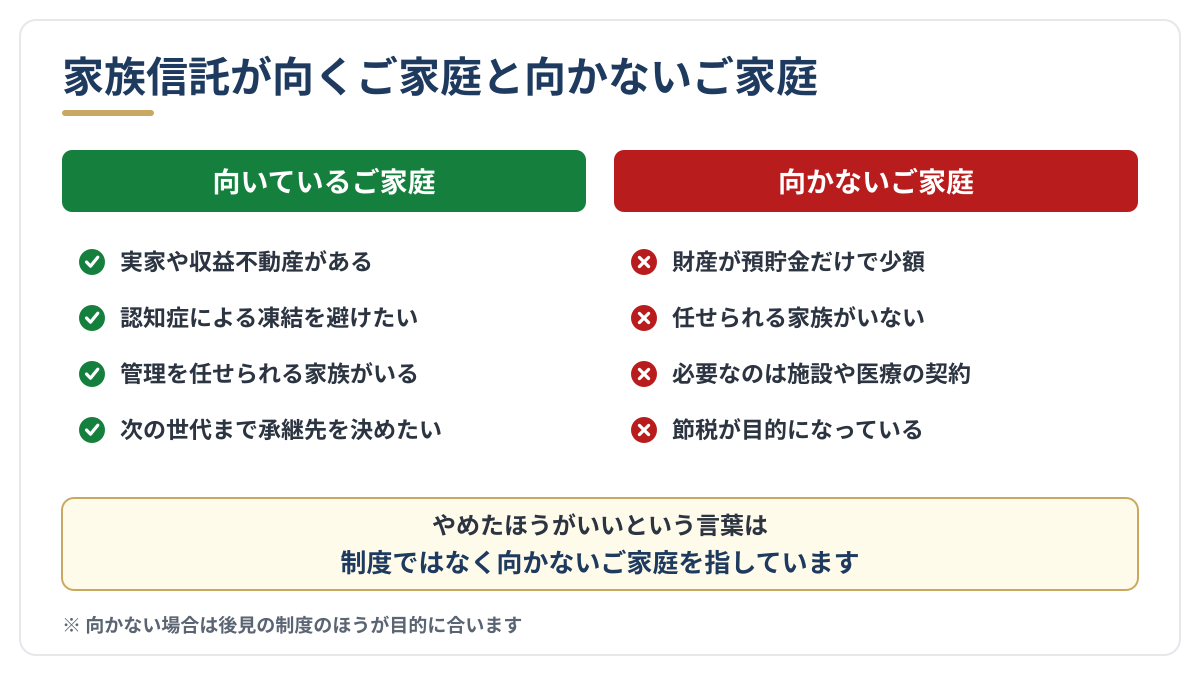
やめたほうがいいという言葉は、制度そのものではなく、向かないケースを指しています。線引きさえできれば判断は難しくありません。
向いているのは、実家や収益不動産をお持ちで、認知症によって売却も修繕もできなくなると困るご家庭です。管理を任せられるお子さまがいて、長期にわたって財産を動かせる状態にしておきたい場合にも適しています。承継先を次の世代まで決めておきたいという希望も、遺言では届かない範囲まで指定できました。
反対に向かないのは、財産が預貯金だけで金額も大きくないご家庭でしょう。初期費用が重いという家族信託の性質を考えると、得られるものと釣り合いません。任せられるご家族がいない場合や、必要としているのが施設入所や医療に関する手続きである場合も、後見の制度を選ぶほうが目的に合います。節税を目的にしている場合は、前述のとおり効果がありません。
ご自身がどちらに当てはまるのかを確かめるところから始めてください。どの専門家に相談すればよいか迷われている方は、こちらの記事もあわせてご覧ください。
よくある質問
家族信託はやめたほうがいいと聞きましたが本当ですか?
向かないケースがあるという意味であって、制度そのものに問題があるわけではありません。財産が預貯金だけの場合や、任せられる家族がいない場合には、費用に見合う効果が得られません。不動産をお持ちで認知症による凍結を避けたい場合には、有効な選択肢になります。
家族信託をすると相続税は安くなりますか?
安くなりません。信託をしても受益権を持つ人が財産を持っているものとして扱われるため、課税対象となる財産の評価額は変わらないからです。節税を理由に勧められた場合は、何がどう減るのかを確かめてください。
家族信託を途中でやめることはできますか?
できます。契約のなかに終了の事由を定めておけばその方法で終わらせられますし、委託者と受益者が合意すればいつでも終了できるという定めも信託法にあります。ただし信託した不動産の名義を戻す登記には、登録免許税と司法書士の報酬がかかるとお考えください。
受託者になった家族は毎年何をすることになりますか?
信託財産を自分の財産と分けて管理し、帳簿などの書類を作り、受益者から求められたら事務の処理状況を報告します。あわせて信託の計算書を翌年1月31日までに税務署へ提出することになっています。事務が続けられるかどうかを、受託者を決める前にご家族で話し合ってください。
認知症と診断された後でも家族信託はできますか?
診断があるだけで一律にできなくなるわけではないものの、契約の内容を理解できる状態が必要です。公証役場や金融機関の確認を通らなければ手続きは進みません。難しいと判断された場合は、法定後見で財産を管理する流れになります。
家族信託と成年後見はどちらを選ぶべきですか?
目的で決めてください。財産の管理と承継が目的なら家族信託、施設入所や医療に関する契約まで必要なら後見の制度が合います。両方が必要なご家庭では、財産は信託で、生活に関する契約は任意後見でと分けて備える設計もできます。
家族信託のご相談は国松司法書士法人へ
家族信託を使うかどうかは、消せない仕様を受け入れられるかどうかで決まります。そこさえ確かめられれば、残りは設計で手当てできる話です。
当事務所は、相続と遺言のご相談と手続きに27年目を迎え、累計20,000件を超えるご依頼をお受けしてきました。司法書士・行政書士・土地家屋調査士のトリプルライセンス体制のため、信託の設計から契約書の文案作成、公証役場との調整、信託登記までを窓口を分けずに進められます。
国分寺市や国立市、府中市、小平市、小金井市といった多摩エリアはもちろん、ご家族が遠方にお住まいの場合にも全国対応で取り組んでいます。家族信託が向いているかどうかだけ知りたい、後見と比べて決めたいという段階でも構いません。
初回のご相談は無料です。お持ちの不動産の資料と、ご家族の状況が分かる範囲の情報をお持ちいただければ、向くかどうかの見立てと、設計で手当てすべき点をお伝えします。
参考文献
1. 国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」
2. e-Gov法令検索「信託法」
3. 国税庁「F1-33 信託の計算書(同合計表)」
4. 法務省「成年後見制度・成年後見登記制度Q&A」
【この記事の監修:司法書士國松偉公子】プロフィールはこちらに掲載されています。事務所概要 – 国松司法書士法人【国分寺駅北口4分】
この記事の監修者
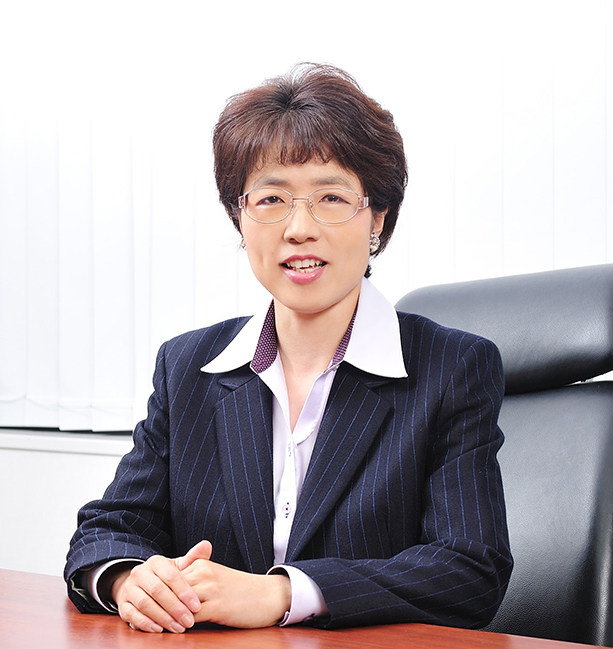
国松司法書士法人(クニマツシホウショシホウジン)
行政書士国松偉公子事務所
オールフォーワン土地家屋調査士事務所
代表者
國松 偉公子(簡易裁判所代理権あり)
兵庫県神戸市生まれ。神戸高校、大阪大学卒業後上京。民間企業勤務を経て司法書士資格を取得。平成12年に東京都国分寺市内で司法書士国松偉公子事務所を開業。国分寺市を中心とした東京多摩地域で、開業当初から相続に力を入れ、遺言・成年後見・家族信託という相続周りの業務含め26年間で2万件を超える相談、手続実績を重ねた。その間、ワンストップサービス実現を目指し、行政書士資格、土地家屋調査士資格を取得し、事務所を併設、合わせて司法書士事務所を法人化。ハウスメーカー、金融機関、会計事務所、不動産会社等との強固な信頼関係を築きながら、エンドユーザーである個人顧客の遺言作成支援や家族信託の組成等の生前対策に力を入れている。共著に「相続手続きと生前対策ハンドブック」「相続の基本と最新対策がわかる本」(いずれも株式会社アックスコンサルティング 出版局)「地主のための相続対策」(幻冬舎)がある。
資格
司法書士(東京司法書士会所属)、土地家屋調査士(東京土地家屋調査士会所属)
行政書士(東京都行政書士会所属)、民事信託士(一般社団法人民事信託推進センター)
成年後見人名簿・成年後見監督人名簿登載(家庭裁判所)
相続アドバイザー(NPO法人相続アドバイザー協議会)
財産管理マスター(一般社団法人日本財産管理協会)
一般社団法人家族信託普及協会会員
国分寺市政治倫理審査会元委員
国分寺市財産価格審議会委員
この記事のカテゴリー
- 初回のご相談は無料です
- 出張可(成約時は出張料無料)
- ご質問・ご相談お待ちしています。
- 042-300-0255
- いますぐ電話する
- お電話は[月-土]9:00〜18:00までの受付となります。
上記以外の時間帯は大変に申し訳ございませんが「ご相談フォーム」よりご連絡をお願い致します。 - ご相談フォーム
当事務所のサービス
国松司法書士法人では、行政書士・土地家屋調査士事務所を併設し、不動産登記・会社法人登記・許認可・相続・遺言・成年後見・家族信託などのお悩みにワンストップで寄り添います。
-
- 不動産登記
- 司法書士と土地家屋調査士のダブルライセンスを活かし、表示登記から権利登記までワンストップで対応します!建物表題登記、所有権保存登記、所有権移転登記、抵当権抹消登記などをストレスなくスムーズに、ワンストップで実現します!
-
- 建設業許可・各種許認可
- 行政書士のライセンスもあり、建設業(入札参加資格申請含む)、宅建業、旅行業、産業廃棄物処理業等の許認可申請に対応しています。
-
- 相続~27年目の実績は信頼から
- 相続の手続きはとても面倒です!司法書士に依頼することで気持ちが断然軽くなります!戸籍謄本を集めて法定相続情報を取得、遺産分割協議、相続登記、預金解約などがとてもスムーズです。
-
- 贈与
- 相続まで待てない!そんな方には生前贈与がおすすめです。税理士を介して贈与税を最小限にする贈与、例えば「おしどり贈与」や「相続時精算課税制度」などをご提案します。
-
- あなたはどちらの遺言向き?
- お客さまの想いをベストな表現で!生前対策として最も有効なのが遺言書の作成です。法的有効性はもちろんのこと、作っておいて良かった!と言える遺言書本文、付言事項をご提案します。
-
- 家族信託・民事信託
- ご家族の想い、ご本人の想いをしっかりと受け止めるために「クニマツの家族信託」はお客さまに寄り添った丁寧な面談を行い、財産管理、財産承継のお悩みを解決へと導きます。
-
- 成年後見
- 親や親族が認知症になって、後見人が必要と言われてしまった!そんなとき、相談するのに一番頼りになるのが司法書士です。なぜならダントツに後見人に就任していて、経験がとても豊富だからです。
-
- 株式会社登記
- 会社を設立する際には完璧を期したいですよね!司法書士や税理士が入ることで、間違いを防ぐことができます。設立した後のメンテナンスも、定款変更や役員変更などで発生する登記もスムーズです。
-
- 各種法人登記
- 一般社団法人の設立には多くのメリットがあります!株式会社のように営利事業を行いながら、公益的な印象を持たせられるブランド力と信用力、設立費用の安さもアピールポイントの一つです。
また、登記申請については日本全国の不動産、法人の申請をお受けできます。